


SumUp: persönliche Finanzen
4,8202.00 Rezensionen
App-Details
- Version
- 4.0.13
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- SumUp
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
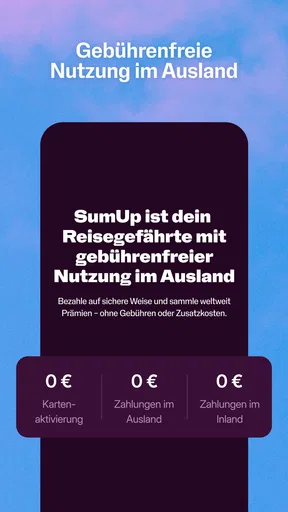
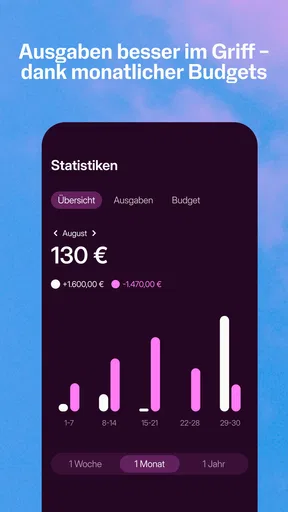
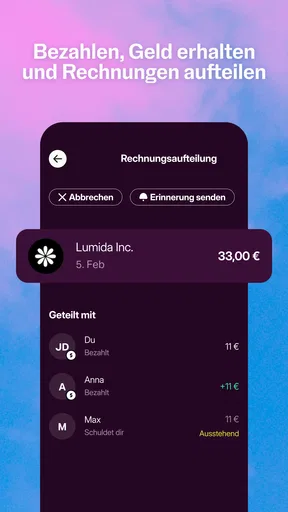
 Analyse von AppCompare
Wer seine Finanzen nicht nur beobachten, sondern im Alltag etwas geordneter verwalten möchte, findet in SumUp: persönliche Finanzen einen unkomplizierten Einstieg. Ich habe die App als Werkzeug für den täglichen Umgang mit Geld betrachtet: nicht als vollständige Bank, nicht als komplexe Buchhaltungssoftware, sondern als mobile Finanzanwendung, die den Blick auf das eigene Geld einfacher machen soll. Der Ansatz passt besonders zu Menschen, die eine klare Oberfläche bevorzugen und ihre finanziellen Entscheidungen gern direkt am Smartphone vorbereiten.
Die Anwendung stammt von SumUp und gehört damit zu einem Anbieter, dessen Name vielen bereits aus dem Zahlungsumfeld bekannt ist. Im Finanzbereich ist sie kostenlos erhältlich und für alle Altersgruppen ab 0 Jahren freigegeben. Die aktuelle Version ist 4.0.10, während als Mindestvoraussetzung iOS oder Android ab Version 9 genannt wird. Das macht sie auch für Nutzer interessant, die kein besonders neues Gerät verwenden.
Im Store steht die App mit einer durchschnittlichen Bewertung von 4,6 Sternen bei rund 4.400 Bewertungen und kommt auf mehr als eine Million Installationen. Diese Zahlen sind kein Ersatz für den eigenen Eindruck, zeigen aber, dass SumUp: persönliche Finanzen nicht nur ein Nischenwerkzeug ist. Nach meinem Test entscheidet letztlich die eigene Erwartung: Wer eine überschaubare Finanzhilfe sucht, kann sich schnell zurechtfinden. Wer eine vollständige Vermögensverwaltung erwartet, sollte genauer auf die Grenzen achten.
Der praktische Grundablauf für den Finanzalltag
Mein sinnvollster Einstieg war, die App nicht sofort mit möglichst vielen Informationen zu füllen. Ich würde zunächst klären, welche Aufgabe sie im eigenen Alltag übernehmen soll. Für manche reicht ein schneller Überblick über die persönliche Finanzsituation. Andere möchten Ausgaben bewusster einordnen und wiederkehrende Entscheidungen besser vorbereiten. Dieser Unterschied ist wichtig, weil eine App nur dann dauerhaft hilft, wenn ihr Zweck klar ist.
Ich empfehle, mit einem festen Kontrollmoment zu beginnen. Das kann morgens beim Prüfen des Tagesbudgets sein oder abends, wenn man die Ausgaben des Tages gedanklich ordnet. Der Vorteil eines solchen Rhythmus liegt nicht darin, ständig in die App zu schauen. Im Gegenteil: Ein kurzer, wiederholbarer Ablauf verhindert, dass die Finanzübersicht zu einer lästigen Daueraufgabe wird.
In einem realistischen Alltag könnte das so aussehen: Nach dem Wochenende prüfe ich meine verfügbaren Mittel, ordne die größeren Ausgaben gedanklich ein und entscheide, ob ich in den nächsten Tagen etwas zurückhaltender planen muss. Die App ersetzt dabei nicht meine Entscheidung, sondern liefert den Anlass, sie bewusster zu treffen. Genau hier liegt ihre Stärke als Begleiter für persönliche Finanzen.
Für Einsteiger ist es hilfreich, zwischen festen und beweglichen Ausgaben zu unterscheiden. Miete, Versicherungen oder regelmäßige Verträge lassen sich anders bewerten als spontane Restaurantbesuche oder Einkäufe. Auch wenn die Anwendung keine persönliche Disziplin abnimmt, sorgt ein solcher Denkrahmen dafür, dass man nicht jede Ausgabe isoliert betrachtet. Ich würde deshalb nicht nur auf den Kontostand schauen, sondern immer fragen: Was davon ist bereits verplant?
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein weiterer nützlicher Ablauf ist die wöchentliche statt ausschließlich monatliche Kontrolle. Monatliche Planung klingt zunächst ordentlich, kann aber zu spät kommen, wenn in der ersten Woche bereits zu viel Geld ausgegeben wurde. Eine kurze Prüfung in der Wochenmitte zeigt schneller, ob das eigene Tempo noch passt. Für mich ist das eine der wertvollsten Gewohnheiten rund um die App, weil sie aus einer bloßen Anzeige ein kleines Entscheidungssystem macht.
Wer die Anwendung gemeinsam mit einer klassischen Banking-App nutzt, sollte die Aufgaben sauber trennen. Die Bank bleibt der Ort für Überweisungen, Kontobewegungen und sicherheitsrelevante Vorgänge. SumUp: persönliche Finanzen kann daneben als übersichtlicher Blick auf die eigene Geldplanung dienen. Diese Kombination ist oft vernünftiger, als von einer einzigen App alle Finanzfunktionen zu erwarten.
Einstellungen, die ich zuerst prüfen würde
Nach der ersten Einrichtung lohnt es sich, nicht einfach bei den Standardansichten zu bleiben. Ich würde prüfen, welche Informationen tatsächlich im Alltag gebraucht werden und welche eher ablenken. Eine Finanz-App wird nicht automatisch besser, wenn jede mögliche Ansicht aktiviert oder ständig kontrolliert wird. Der persönliche Nutzen entsteht durch eine Auswahl, die zum eigenen Rhythmus passt.
Besonders wichtig ist die Frage, welche Zahlen für mich handlungsrelevant sind. Ein Gesamtbetrag kann beruhigend wirken, sagt aber wenig darüber aus, wie viel bis zum nächsten festen Zahlungstermin realistisch zur Verfügung steht. Deshalb sollte ich mir angewöhnen, einen Sicherheitsabstand einzuplanen. Wer jeden verfügbaren Euro als frei ausgibt, nutzt zwar die Anzeige, aber nicht die dahinterliegende Planung.
Ich würde außerdem die Darstellung regelmäßig auf Verständlichkeit prüfen. Wenn eine Übersicht zwar viele Informationen enthält, aber keine schnelle Entscheidung ermöglicht, ist sie für den Alltag zu kompliziert. Erfahrene Nutzer versuchen nicht, jede Einzelheit permanent zu verfolgen. Sie richten ihre Kontrolle so ein, dass die wichtigsten Fragen schnell beantwortet werden: Wie viel kann ich ausgeben? Welche Zahlungen stehen bevor? Wo muss ich vorsichtiger sein?
Ein oft unterschätzter Punkt ist der Umgang mit unregelmäßigen Kosten. Reparaturen, Geschenke, Reisen oder jährliche Beiträge tauchen nicht jeden Tag auf, können aber die persönliche Planung stark verändern. Ich würde solche Ausgaben nicht als überraschende Sonderfälle behandeln, sondern in der eigenen Finanzroutine gedanklich berücksichtigen. Die App hilft dabei vor allem als Erinnerungs- und Überblickswerkzeug; die Entscheidung, wie viel dafür zurückgelegt wird, bleibt bei mir.
Wer ein älteres Smartphone nutzt, sollte vor der Installation trotzdem prüfen, ob das Gerät die geforderte Systemversion unterstützt. Die Mindestanforderung liegt bei Version 9 des jeweiligen mobilen Betriebssystems. Das ist keine hohe Hürde, aber gerade bei lange verwendeten Geräten kann die Systemversion entscheidend sein. Für die tägliche Nutzung ist außerdem sinnvoll, die App nur dann einzusetzen, wenn das Smartphone selbst zuverlässig geschützt und aktuell gehalten wird.
Ich würde die Einstellungen nicht einmalig als erledigt betrachten. Lebenssituationen ändern sich: Ein Umzug, ein neues Einkommen, eine größere Anschaffung oder ein Wechsel der Zahlungsgewohnheiten kann die bisherige Übersicht unpassend machen. Ein kurzer monatlicher Check, ob die App noch die richtigen Fragen beantwortet, ist sinnvoller als eine überladene Einrichtung am ersten Tag.
Schnellere Muster für wiederkehrende Entscheidungen
Die größte Zeitersparnis entsteht meiner Erfahrung nach nicht durch hektisches Tippen, sondern durch feste Muster. Wenn ich jedes Mal neu überlegen muss, welche Zahlen wichtig sind, wird selbst eine einfache Finanz-App anstrengend. Besser ist ein kurzer Ablauf mit immer denselben Prüfpunkten. So wird die Anwendung zu einem Werkzeug, das Entscheidungen vorbereitet, statt zusätzliche Arbeit zu erzeugen.
Mein bevorzugtes Muster besteht aus drei Schritten: zuerst den aktuellen Überblick ansehen, danach die nächsten absehbaren Ausgaben berücksichtigen und schließlich eine konkrete Entscheidung treffen. Diese Entscheidung kann bedeuten, einen Kauf zu verschieben, ein Ausgabenlimit für die Woche festzulegen oder bewusst Geld für eine bevorstehende Verpflichtung nicht anzutasten. Der entscheidende Schritt ist, nicht bei der Betrachtung stehenzubleiben.
Für wiederkehrende Zahlungen hilft eine eigene gedankliche Liste. Ich muss nicht jede Ausgabe gleich bewerten. Fixe Verpflichtungen werden zuerst berücksichtigt, danach flexible Ausgaben. Dieser einfache Vorrang verhindert, dass ein scheinbar großer verfügbarer Betrag zu optimistisch interpretiert wird. Gerade bei Monatsanfängen ist das nützlich, weil viele Menschen dann kurzfristig mehr Spielraum sehen, als tatsächlich vorhanden ist.
Ein zweites Muster eignet sich für größere Anschaffungen. Ich würde nicht nur fragen, ob der Betrag heute verfügbar ist, sondern auch, welche Auswirkungen der Kauf auf den restlichen Zeitraum hat. Die App kann dabei als Ausgangspunkt für die Prüfung dienen. Wenn nach dem Kauf die üblichen Ausgaben und eine kleine Reserve noch realistisch bleiben, ist die Entscheidung besser vorbereitet. Wenn nicht, ist Verschieben oft die vernünftigere Option.
Auch für Paare oder Familien kann ein gemeinsamer Kontrollrhythmus hilfreich sein, selbst wenn nicht alle Finanzentscheidungen in derselben App stattfinden. Eine Person kann den Überblick prüfen, die andere die bevorstehenden Ausgaben nennen. Das klingt unspektakulär, verhindert aber, dass beide von unterschiedlichen Annahmen ausgehen. SumUp: persönliche Finanzen ist dafür eher ein Gesprächsanstoß als ein Ersatz für eine gemeinsame Haushaltsbuchführung.
Ich würde außerdem vermeiden, jede kleine Abweichung dramatisch zu behandeln. Ein einzelner Kaffee verändert die Finanzplanung nicht automatisch. Aussagekräftiger ist das Muster über mehrere Tage oder Wochen. Wer die App zu häufig für Kleinstentscheidungen nutzt, kann sich schnell kontrolliert statt unterstützt fühlen. Die bessere Gewohnheit ist, wiederkehrende Ausgaben zu erkennen und nur dort nachzusteuern, wo tatsächlich ein Trend entsteht.
Ein praktischer Tipp für Anfänger: Erst eine einfache Routine stabilisieren und erst danach zusätzliche persönliche Regeln ergänzen. Wer am ersten Tag ein perfektes System bauen möchte, gibt häufig zu schnell auf. Die App ist dann nicht das Problem; die Methode ist zu anspruchsvoll. Ein kurzer, verlässlicher Check bringt mehr als eine theoretisch vollständige Planung, die nach wenigen Tagen nicht mehr gepflegt wird.
Wo die Anwendung an ihre Grenzen kommt
So nützlich ein klarer Finanzüberblick ist, er ersetzt keine umfassende Bank- oder Buchhaltungssoftware. Wer mehrere Konten, umfangreiche Geschäftsfinanzen, detaillierte Steuerkategorien oder eine professionelle Liquiditätsplanung verwalten muss, wird wahrscheinlich zusätzliche Werkzeuge benötigen. Für solche Aufgaben sind spezialisierte Programme meist besser geeignet, weil sie tiefer in Konten, Belege und Auswertungen einsteigen.
Auch Nutzer, die ausschließlich eine klassische Banking-App wollen, sollten den Unterschied beachten. Eine Bank-App ist normalerweise näher am Konto und an konkreten Zahlungsaktionen. SumUp: persönliche Finanzen richtet sich eher an die persönliche Betrachtung und Planung. Wer nur Überweisungen ausführen oder den Kontostand einer bestimmten Bank prüfen möchte, braucht möglicherweise keine zusätzliche Finanzanwendung.
Eine weitere Grenze liegt in der persönlichen Pflege. Keine Übersicht kann unklare Gewohnheiten automatisch in gute Entscheidungen verwandeln. Wenn Ausgaben nicht konsequent berücksichtigt werden oder die eigene Planung auf unrealistischen Annahmen beruht, bleibt auch die beste Darstellung unvollständig. Ich sehe die App deshalb als Unterstützung für Aufmerksamkeit, nicht als automatische Finanzberatung.
Bei sensiblen Finanzthemen sollte man außerdem bewusst bleiben, welche Informationen man in einer mobilen Anwendung verarbeitet. Ich würde vor der Nutzung die Berechtigungen und den Umgang mit dem eigenen Gerät prüfen und die App nicht auf einem ungeschützten Smartphone einsetzen. Das ist keine Besonderheit dieser Anwendung, aber bei persönlichen Finanzen besonders wichtig. Bequemlichkeit darf nicht dazu führen, dass grundlegende Sicherheit vergessen wird.
Für Anleger, die Kursentwicklungen, Wertpapieranalysen oder eine detaillierte Vermögensaufteilung erwarten, ist die Anwendung ebenfalls nicht automatisch die beste Wahl. Dafür braucht man andere Kategorien von Finanz-Apps. SumUp: persönliche Finanzen überzeugt eher dort, wo der Nutzer eine verständliche, alltagsnahe Orientierung sucht und nicht ein komplettes Finanzcockpit aufbauen möchte.
Auch die kostenlose Nutzung sollte nicht mit einem Versprechen verwechselt werden, dass jede denkbare Funktion enthalten ist. Der entscheidende Vorteil liegt für mich gerade in der niedrigeren Einstiegshürde. Wer sehr spezielle Anforderungen hat, sollte nicht versuchen, die App mit Umwegen zu einer professionellen Lösung umzubauen. In diesem Fall ist eine Kombination mit einer Banking-, Haushaltsbuch- oder Buchhaltungsanwendung wahrscheinlich sinnvoller.
Für wen sich die App im Alltag wirklich eignet
Ich würde sie vor allem Menschen empfehlen, die bisher keinen festen Überblick über ihre persönlichen Finanzen haben, aber auch kein kompliziertes System einrichten möchten. Studierende, Berufseinsteiger oder Nutzer mit einem überschaubaren privaten Finanzalltag können von der klaren Herangehensweise profitieren. Ebenso passt sie zu Personen, die ihre Ausgaben bewusster betrachten wollen, ohne sofort ein umfangreiches Haushaltsbuch zu führen.
Gut geeignet ist sie auch für Nutzer, die bereits eine Banking-App verwenden, aber dort zu viele Informationen auf einmal sehen. Die Trennung zwischen Bankvorgängen und persönlicher Finanzplanung kann den Kopf freimachen. Ich finde diesen Ansatz besonders praktisch, wenn das eigentliche Problem nicht fehlender Zugriff auf Kontodaten ist, sondern fehlende Gewohnheit, regelmäßig daraus Konsequenzen zu ziehen.
Weniger passend ist sie für Menschen, die ausschließlich automatisierte Abläufe erwarten. Wer seine Finanzen nicht selbst prüfen, einordnen oder planen möchte, wird durch eine zusätzliche App wahrscheinlich nicht dauerhaft motiviert. Ebenso sollten Selbstständige mit umfangreicher Geschäftsverwaltung nach einer Lösung suchen, die ausdrücklich auf Buchhaltung und berufliche Zahlungsströme ausgelegt ist.
Die Bewertung von 4,6 Sternen und die breite Verbreitung sprechen für eine niedrige Einstiegshürde, sagen aber nicht, ob die Arbeitsweise zu jedem passt. Ich würde deshalb nicht nur auf die Popularität schauen, sondern auf die eigene Frage: Brauche ich eine einfache Finanzübersicht oder ein vollständiges Verwaltungssystem? Für die erste Aufgabe ist SumUp: persönliche Finanzen überzeugend. Für die zweite wäre mir die App allein zu begrenzt.
Mein Urteil nach einer konsequenten Nutzung
Mein Eindruck fällt insgesamt positiv aus, weil die Anwendung eine vernünftige Lücke zwischen einfacher Orientierung und überladener Finanzsoftware besetzt. Sie macht persönliche Finanzen nicht automatisch spannend, kann aber den Einstieg deutlich weniger einschüchternd machen. Besonders stark ist sie, wenn ich sie mit einer festen Routine verbinde: kurz prüfen, bevorstehende Ausgaben bedenken und anschließend eine konkrete Entscheidung treffen.
Die besten Ergebnisse entstehen nicht durch möglichst häufige Nutzung, sondern durch Wiederholbarkeit. Wer die App als kleinen wöchentlichen Kontrollpunkt einsetzt, bekommt wahrscheinlich mehr davon als jemand, der sie nur in finanziell stressigen Momenten öffnet. Diese Gewohnheit ist zugleich der anspruchsvollste Teil: Die Anwendung kann den Überblick erleichtern, aber sie kann die Verantwortung für die Entscheidung nicht übernehmen.
Ich würde SumUp: persönliche Finanzen daher Freunden empfehlen, die ihre privaten Geldthemen einfacher strukturieren möchten und eine kostenlose Lösung suchen. Vor der Installation sollte man sich aber ehrlich fragen, ob man eine persönliche Finanzübersicht oder professionelle Finanzverwaltung benötigt. Für den ersten Fall ist sie angenehm zugänglich und alltagstauglich. Für komplexe Konten, geschäftliche Abläufe oder tiefgehende Analysen ist eine spezialisierte Alternative die bessere Wahl.
Unterm Strich ist die App kein vollständiger Ersatz für Bank, Haushaltsbuch und Buchhaltung zugleich. Ihre Stärke liegt vielmehr in einem klaren, wiederholbaren Blick auf die eigene finanzielle Situation. Wer aus diesem Überblick regelmäßig eine kleine, konkrete Handlung ableitet, bekommt den größten Nutzen und kann mit wenig Aufwand mehr Ordnung in den persönlichen Finanzalltag bringen.
Vorteile
- Übersichtliche Darstellung von Einnahmen und Ausgaben
- Kategorisierung erleichtert die Kontrolle des Budgets
- Schnelle Einrichtung ohne umfangreiche Vorkenntnisse
- Praktische Benachrichtigungen für wichtige Kontobewegungen
- Hilfreiche Auswertungen machen finanzielle Muster sichtbar
Nachteile
- Nicht alle Funktionen sind in jedem Land verfügbar
- Für die Nutzung ist ein kompatibles Bankkonto erforderlich
- Synchronisierung kann gelegentlich verzögert sein
- Bei mehreren Konten kann die Übersicht unübersichtlich werden
- Datenschutzbedenken durch die Verbindung von Finanzkonten
Häufig gestellte Fragen zu SumUp: persönliche Finanzen
Was ist SumUp: persönliche Finanzen und für wen eignet sich die App?
SumUp: persönliche Finanzen ist eine Finanz-App, mit der Nutzer ihre persönlichen Geldangelegenheiten digital organisieren können. Je nach verfügbaren Funktionen lassen sich beispielsweise Ausgaben und Einnahmen überblicken, Zahlungen verwalten oder Finanzinformationen zentral abrufen. Die App eignet sich vor allem für Menschen, die ihre Finanzen übersichtlich per Smartphone verwalten möchten. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land tatsächlich angeboten werden.
Ist SumUp: persönliche Finanzen kostenlos nutzbar?
Der Download der App ist in der Regel kostenlos, dennoch können für bestimmte Finanzdienstleistungen, Transaktionen oder zusätzliche Funktionen Gebühren anfallen. Die konkreten Kosten hängen häufig vom gewählten Produkt, der Zahlungsart und dem jeweiligen Land ab. Deshalb sollte man vor der Nutzung die aktuelle Gebührenübersicht und Vertragsbedingungen direkt in der App oder auf der offiziellen SumUp-Website prüfen, da sich Preise und Angebote ändern können.
Wie sicher sind meine persönlichen und finanziellen Daten in der App?
Bei einer Finanz-App sind Datenschutz und Sicherheit besonders wichtig. SumUp verwendet üblicherweise Sicherheitsmaßnahmen wie verschlüsselte Datenübertragung, geschützte Zugänge und zusätzliche Prüfungen bei sensiblen Vorgängen. Trotzdem sollten Nutzer ein starkes, einmaliges Passwort verwenden, verfügbare Sicherheitsfunktionen aktivieren und die App nur aus offiziellen App-Stores installieren. Außerdem empfiehlt es sich, die Datenschutzbestimmungen aufmerksam zu lesen und verdächtige Aktivitäten sofort dem Support zu melden.
Welche Voraussetzungen gelten für die Registrierung bei SumUp: persönliche Finanzen?
Für die Registrierung werden normalerweise persönliche Angaben wie Name, E-Mail-Adresse, Telefonnummer und gegebenenfalls eine Identitätsprüfung benötigt. Bei bestimmten Finanz- oder Zahlungsfunktionen können zusätzliche Dokumente erforderlich sein, etwa ein gültiger Ausweis oder Informationen zum Bankkonto. Die Voraussetzungen können je nach Wohnsitzland und gewünschtem Dienst variieren. Nutzer sollten daher korrekte Daten angeben und sicherstellen, dass sie die jeweils geltenden Alters- und Nutzungsbedingungen erfüllen.
Kann ich die App auch für geschäftliche Zahlungen oder zusammen mit SumUp-Geräten verwenden?
SumUp ist vielen Nutzern vor allem durch Lösungen für Händler und kleine Unternehmen bekannt. Ob die App „SumUp: persönliche Finanzen“ mit einem Geschäftskonto, einem Kartenleser oder anderen SumUp-Produkten verbunden werden kann, hängt von der konkreten App-Version und dem jeweiligen Kontotyp ab. Vor dem Download sollte man deshalb die Beschreibung im App Store sowie die offiziellen Kompatibilitätsangaben prüfen. Nicht jede persönliche Funktion ist automatisch für geschäftliche Zwecke vorgesehen.


